
Bir alışverişin son anı eskiden çoğunlukla cüzdandan banknot çıkarmakla tamamlanırdı. Bugün kartı terminale yaklaştırmak, telefondan ödeme başlatmak veya bir kod okutmak gibi farklı yollar var. Türkiye’de ödeme teknolojilerinin gelişimi, yalnızca paranın biçimini değil; müşterinin, iş yerinin ve finansal altyapının birbirine nasıl bağlandığını da değiştirdi.
EnGinizce Vibes’ın TeknoVibes bölümünde, nakitten temassız ödemeye uzanan değişimi izliyoruz. Bu yazı, Türkiye’de Teknolojinin Gelişimi serisinin bir parçasıdır.
Nakit: Fiziksel alışverişin tanıdık aracı
Banknot ve madeni para, bedelin doğrudan el değiştirdiği bir ödeme deneyimi sunar. Kasada para üstü beklemek, günlük harcamayı eldeki para üzerinden takip etmek ve cüzdanda yeterli nakit bulundurmak bu deneyimin parçalarıdır. Nakit, dijital ödeme seçeneklerinin artmasıyla bir anda ortadan kalkmış değildir.
Ödeme yöntemlerinin gelişimi, eski yöntemin tamamen silinip yenisinin geldiği bir çizgi olarak okunmamalı. Farklı yöntemler aynı iş yerinde, aynı gün içinde ve aynı kişi tarafından kullanılabilir. Altyapı, kabul koşulları ve kişisel alışkanlıklar hangi yöntemin tercih edildiğini etkiler.
Kartlı ödeme: Kasadaki işlemin sisteme bağlanması
Kartlı ödeme, müşterinin kartı ile iş yerinin kabul altyapısı arasında bir işlem süreci oluşturur. Kartın fiziksel görünümü bu sürecin yalnızca görünen yüzüdür. İşlem bilgilerinin iletilmesi, onaylanması ve taraflar arasındaki kayıtların tamamlanması arka planda yürütülür.
Türkiye’de kartlı ödeme ekosisteminin gelişimindeki kurumsal dönüm noktalarından biri, Bankalararası Kart Merkezi’nin 1990’da kurulmasıdır. BKM’nin faaliyet raporu, kuruluşun 13 bankanın ortaklığıyla gerçekleştiğini kaydediyor. Bu tarih, Türkiye’de bütün kart kullanımının başlangıcı olarak değil, ortak altyapının gelişimindeki bir aşama olarak ele alınmalıdır. [1]
POS cihazları ve kartı kullanma biçimleri
POS terminali, iş yerinde kartlı işlemin başlatıldığı araçtır. Zaman içinde kartı mekanik bir düzenekle işlemekten elektronik terminallere, manyetik şeritten çipli kart kullanımına uzanan farklı uygulamalar ortaya çıktı. Bu değişimler iş yerinin ödeme kabul biçimini ve kasadaki kullanıcı deneyimini etkiledi.
Çip, temassız iletişim ve kartın bağlı olduğu ödeme şeması farklı kavramlardır. Bir kartın görünüşünden bütün teknik özelliklerini çıkarmak mümkün değildir. Aynı şekilde bir terminalde belirli bir özelliğin bulunması, her kartın ya da telefonun o özelliği kullanabileceği anlamına gelmez.
Temassız ödeme: Yakın mesafede iletişim
BKM’nin teknik açıklamalarında NFC, yakın mesafede veri alışverişine imkân veren bir teknoloji olarak anlatılır. Uyumlu kart veya cihazın terminale yaklaştırılması, temassız ödeme deneyiminin görünür hareketidir. İşlemin finansal olarak onaylanması ise ayrı bir aşamadır. [2]
Bu nedenle temassızlık ile internetsizlik aynı şey değildir. Kartın terminalle kısa mesafede iletişim kurması, ödeme zincirinin tamamının bağlantısız çalıştığı anlamına gelmez. Ayrıca NFC, yalnızca ödeme amacıyla kullanılan bir teknoloji değildir; farklı yakın alan iletişimi uygulamalarında da yer alabilir.
2016: TROY ve ödeme şeması kavramı
BKM’nin TROY tarihçesinde 2016, Türkiye’nin Ödeme Yöntemi TROY’un kullanıma sunulduğu yıl olarak belirtiliyor. TROY, kartlı ödeme şemasıdır; tek başına bir banka, banka hesabı veya cep telefonu uygulaması olarak tanımlanmamalıdır. Bu ayrım, ödeme dünyasındaki markaları doğru anlamaya yardımcı olur. [3]
Bir müşteri kartı bankasından alır; kartın işlem gördüğü ödeme ağı ve kullanılan fiziksel iletişim biçimi başka katmanlardır. Türkiye’de ödeme teknolojilerinin gelişimini anlatırken bu katmanları birbirine karıştırmamak gerekir. Ödeme deneyimi, birden fazla kuruluş ve altyapının birlikte çalışmasının sonucudur.
Telefon ve QR: Tek ekrandan farklı ödeme yolları
Akıllı telefon, uyumlu hizmetlerle kartlı ödeme başlatmak ya da QR kod üzerinden bir işlem akışına girmek için kullanılabilir. Ancak QR kod kendi başına para değildir. Kod, bir bilgiye veya işlem adımına erişim sağlar; ödemenin hangi altyapıdan geçeceğini ilgili hizmet belirler.
NFC ile QR da aynı iletişim yöntemi değildir. NFC yakın mesafede kablosuz iletişim kullanırken QR kamera tarafından okunabilen görsel bir koddur. Telefonun farklı yöntemleri bir arada sunması, hepsinin teknik olarak aynı sistemle çalıştığı anlamına gelmez.
Hızın yanında anlaşılır bir ödeme deneyimi
Ödeme teknolojilerindeki değişim, kasada geçirilen süreyi azaltabildiği gibi yeni kullanıcı soruları da doğuruyor. İşlemin tamamlanıp tamamlanmadığı, hangi hesaba yansıdığı ve hangi yöntemle gerçekleştiği açık biçimde gösterildiğinde kullanıcı deneyimi daha anlaşılır hâle geliyor.
Gelecekte cihazlar değişse de ödeme işleminin kayıt, onay ve karşılıklı kabul ihtiyacı sürecek. Teknolojik gelişimi yalnızca kartın veya telefonun şekli üzerinden değil, bu görünmeyen süreçlerle birlikte okumak gerekir. Sen günlük alışverişte en çok nakit, kart, temassız ödeme ya da telefon kullanıyorsun?
Kısa kronoloji
| Tarih / dönem | Teknoloji / gelişme | Gündelik hayata etkisi |
|---|---|---|
| Nakit merkezli dönem | Banknot ve madeni para | Bedelin fiziksel olarak el değiştirmesi |
| Kartların yaygınlaşması | Kartlı alışveriş | Ödeme, finansal ağa bağlandı |
| 1990 | BKM | Ortak kartlı ödeme altyapısı gelişti |
| 2000’ler–2010’lar | Çip ve temassızlık | Terminalle etkileşim değişti |
| 2016 | TROY | Türkiye’nin ödeme şeması kullanıma sunuldu |
| 2010’lar–2020’ler | Telefon / QR | Farklı ödeme akışları tek cihazda |
NFC, QR kod, ödeme şeması ve mobil uygulama farklı kavramlardır; hepsi aynı ödeme altyapısı değildir.
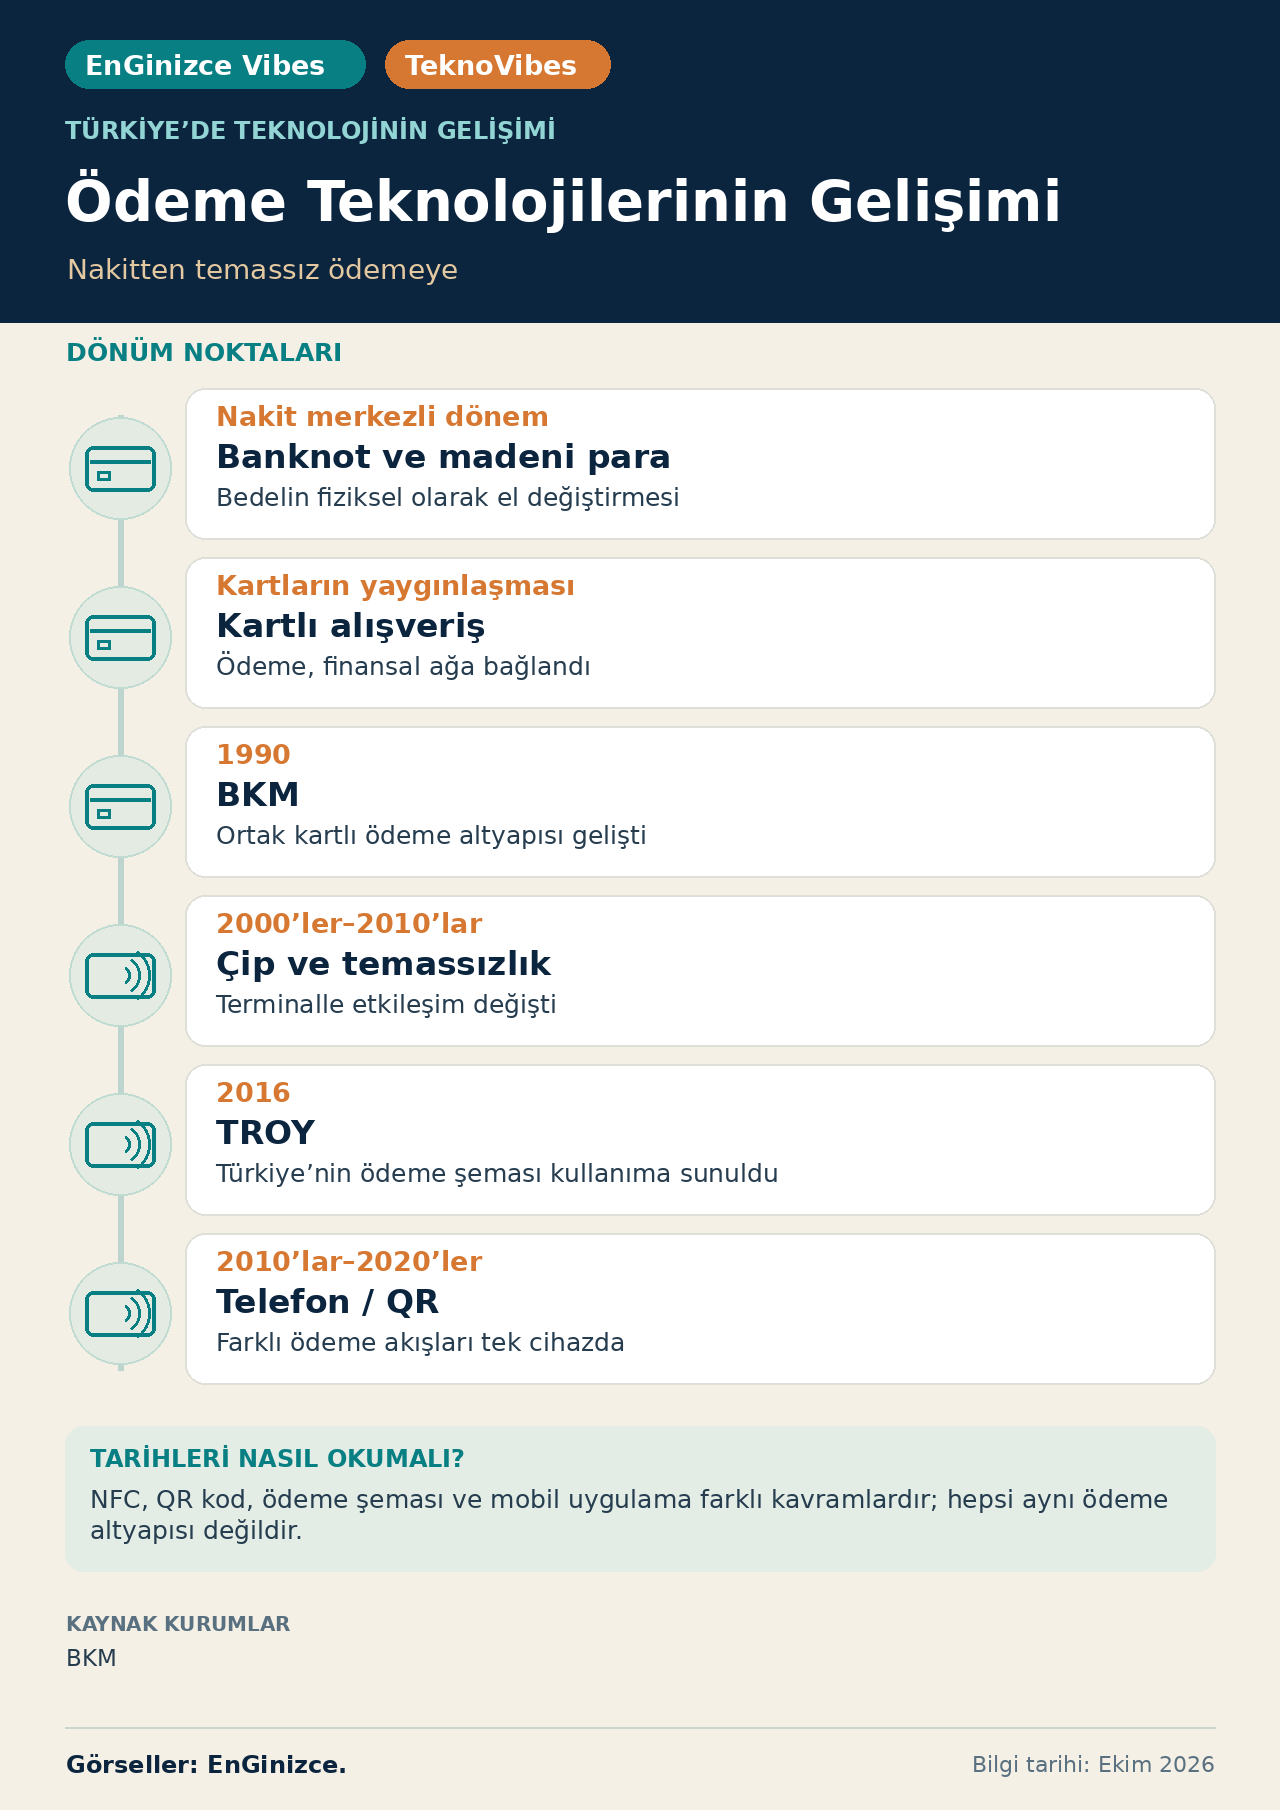
Aşağıdaki infografik bu yolculuğu tek görselde özetliyor. Ayrıntıları rahatça okumak için görsele tıklayarak tam boy açabilirsin.
TeknoVibes’ta okumaya devam et
Türkiye’de İnternetin Gelişimi ve Türkiye’de Cep Telefonu yazıları, bu dönüşümün bağlantı ve mobil iletişim tarafını tamamlıyor.
Serinin tüm yazılarına Türkiye’de Teknolojinin Gelişimi kategorisinden ulaşabilirsin.
Kaynaklar
Dönüm noktaları aşağıdaki kurumsal kaynaklar üzerinden kontrol edildi. Kesin başlangıç tarihleri ile yaygınlaşma dönemleri ayrı ele alındı. Bilgi tarihi: 10 Ekim 2026.
[1] BKM — 2013 Faaliyet Raporu ve kuruluş tarihçesi
[2] BKM — NFC ve Kullanım Alanları
Görseller: EnGinizce.








Nakitten kartlı ödemeye, oradan temassıza uzanan anlatıda BKM’nin 1990’daki kuruluşunu bağlamıyla vermeniz ve yöntemlerin birbirinin yerini değil yanını aldığını vurgulamanız çok yerinde. Konu sade ve anlaşılır işlenmiş; yurt dışı gezilerindeki ödeme deneyimlerini anlatan bir ek yazı da çok faydalı olur.